紙・PDFのデータ入力を自動化する前に決めたい、転記しない受け渡しの流れ
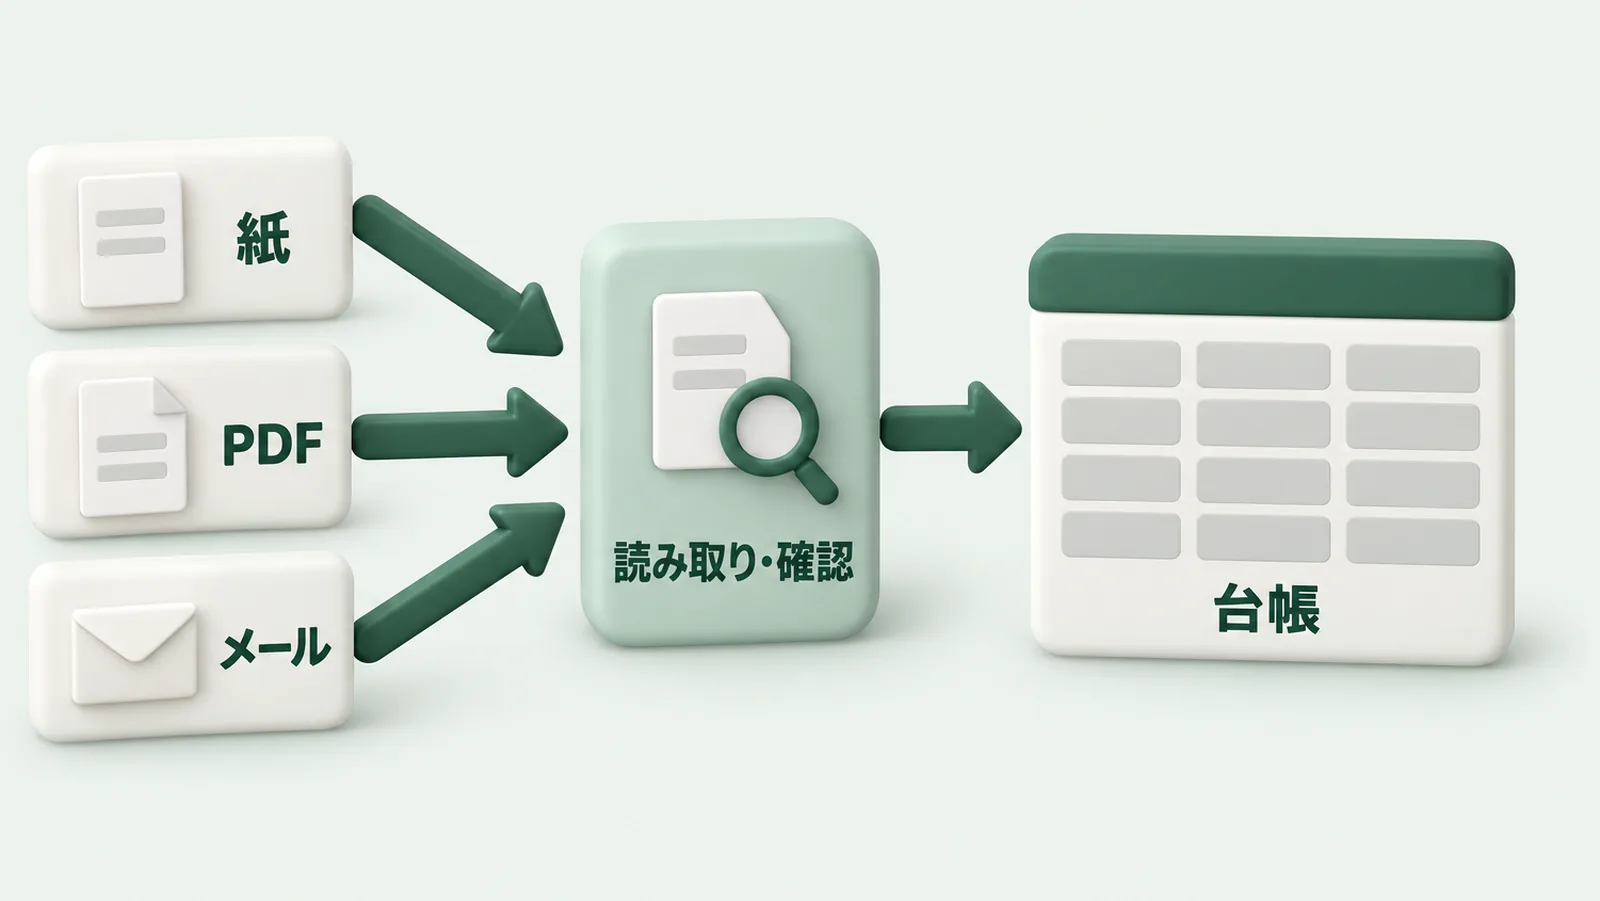
請求書はPDFでメールに届き、申込書は紙で届き、依頼はメールの本文で届く。届いた内容を、また別の表に打ち直す。この打ち直し(転記)は、1件あたりは数分でも、月単位ではまとまった時間になります。
転記を減らす方法は、読み取りの精度を上げることだけではありません。どこで転記が起きているかを見つけ、読み取った結果を誰がどう確かめ、どこに残すかまで決めて、はじめて仕事の流れとして回ります。この記事では、小さな会社でも進めやすい順番で整理します。
目次
まず、どこで転記が起きているかを書き出す
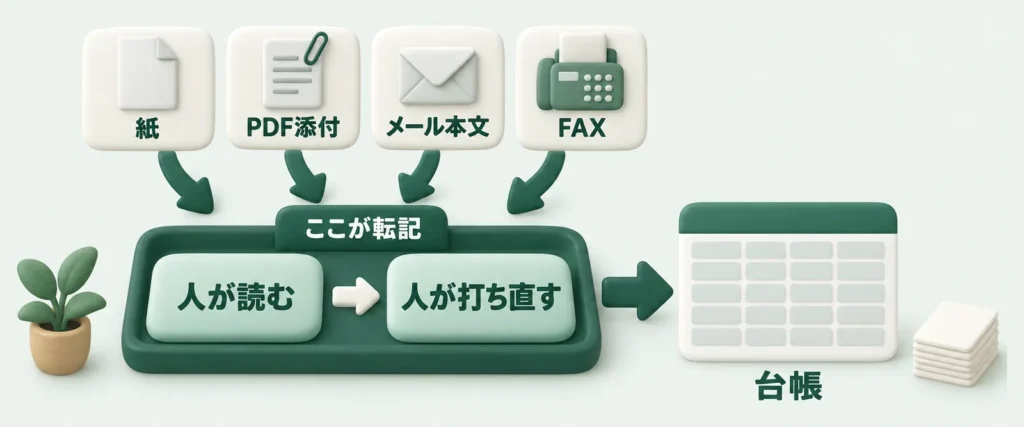
最初にすることは、ツール選びではなく、転記が起きている場所の洗い出しです。届く経路ごとに、次の3つだけを書き出してください。
- 何が届くか(納品書、請求書、申込書、問い合わせメールなど)
- どう届くか(紙、PDFの添付、メールの本文、FAX、写真)
- どの項目を、どこへ入力しているか
あわせて、1か月あたりの件数と、1件にかかるおおよその時間も書き添えます。
以下は説明のための仮想例です。実在する企業や相談内容をもとにした事例ではありません。
月に120件ほど届く納品書から、日付・取引先名・品名・数量・金額の5項目を、Excelの台帳へ手で入力している。1件3分でも、月にすると6時間になります。
この記事で触れる公表事例は、いずれも「IT導入補助金2020」「IT導入補助金2024」の活用事例として公的な補助事業のサイトで公開されているもので、当社が関与した事例ではありません。
IT導入補助金(現在の名称はデジタル化・AI導入補助金)の事務局が公開する事例集「ITツール活用事例」には、製造業・従業員数71名の事例として「製造現場での帳票類が手書きのままで労力がかかっていた。また、記入ミス、システムへの再入力が発生していた。」と記載されています。転記は、人が読んで人が打ち直す場所で起きます。
読み取りに回せる書類と、回しにくい書類を分ける
紙やPDFを読み取ってデータにする仕組み(AI-OCRなどと呼ばれます)は、どんな書類でも同じ結果になるわけではありません。読み取りの精度は、書類の状態によって変わります。
比較的そろえやすいのは、次のような書類です。
- 毎回レイアウトが同じ
- 印字されている
- 記載する項目の位置が決まっている
反対に、手間がかかりやすいのは次のような書類です。
- 手書きの記入がある
- 取引先ごとに様式が違う
- 複写伝票でかすれている、罫線や押印と文字が重なっている
- スマートフォンで撮影した、傾きや影のある画像
この分け方は公的な基準ではなく、当社が業務を整理するときに使っている目安です。実際にどこまで読めるかは、自社の書類で確かめるしかありません。検討の段階で、直近数か月の実物を20〜30件ほど用意し、様式違いや手書きの入ったものも混ぜて通してみることをおすすめします。他社の精度の数字は、扱う書類が違えばそのまま当てはまりません。
見た目とは別に、中身でも分けておきます。申込書や問い合わせメールのように、氏名や連絡先が入っている書類を、外部のサービスに読み取らせる場合です。このとき、そのサービスの事業者は個人データの取り扱いを任せる相手にあたるため、任せた側には、その相手を監督する義務が個人情報保護法で定められています。データが国外で保管される仕組みなら、同じ法律のもとで確かめる点がさらに増えます。読み取った結果を誰が見られるようにするか、いつまで残すかも、書類の種類ごとに先に決めておきます。
読み取り結果は、人が照合する工程を先に決める
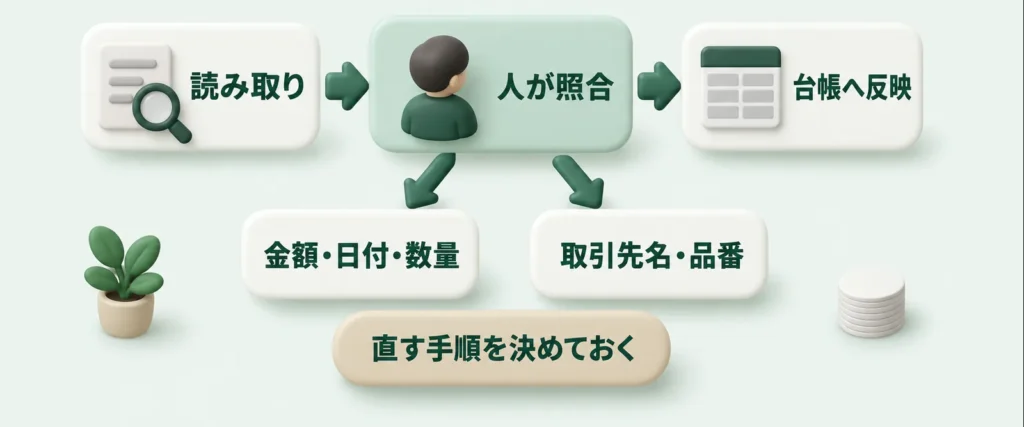
読み取りは、入力を代わりに行う仕組みであって、内容の正しさを保証するものではありません。読み取った結果を人が確かめる工程を、導入を決める前に設計しておきます。
確かめる項目を絞る
全項目を目で追うと、結局、転記と変わらない時間がかかります。間違えたときの影響が大きい項目に絞ってください。
- 金額、日付、数量(取引や支払いに直結する)
- 取引先名、品番(似た表記の取り違えが起きやすい)
一方、明細の合計と総額が合っているかのように、機械的に検算できるものは仕組み側に任せられます。
間違いが見つかったときの手順を決める
誰が直すか、直した記録をどこに残すか、元の書類にどう戻れるか。この3つを先に決めておきます。読み取りに向かない書類は、無理に通さず、最初から人が入力する列を分けておくほうが、結果として速くなることがあります。
同じ事例集には、建設業・従業員数25人の事例として、AIが勘定科目を提案するクラウド会計ソフトを導入し、経理の作業をそろえられたと記載されています。提案や判定を行う仕組みを使う場合でも、最終的に何を確定させるかは人の側に残ります。
「正しい情報はどこにあるか」を1か所に決める
読み取った結果を、台帳にも、別の集計表にも、担当者の手元のファイルにも置くと、転記を減らしたつもりが、二重管理が増えただけになります。
どれを正本とするかを1つ決め、ほかは参照だけにします。正本が決まると、間違いが見つかったときに直す場所も1か所になります。
同じ事例集には、運輸業・従業員数43名の事例として、「売上、入金、請求をExcelや手書き伝票で管理していた」状態から、「ツールで一元管理できるようになった」こと、「手作業等に起因する計算ミスによる誤請求がなくなった」ことが記載されています。
書類をどう残すかは、制度の確認が要る
データにしたから紙を捨ててよい、とは限りません。逆に、最初からデータで届いたものを紙に出しておけばよい、とも限りません。帳簿や書類の保存については、国税庁が電子帳簿保存法に関する情報を、「電子帳簿等保存」「スキャナ保存」「電子取引」の制度別に掲載しています(2026年9月時点)。
紙で受け取ったものをスキャンしてデータで残す場合と、メールなどで最初からデータで受け取った場合とでは、確かめる制度が違います。国税庁は、所得税法・法人税法上の保存義務者となる方に対して、特に「電子取引」を確認するよう案内しています。この記事のはじめに挙げた「PDFの請求書がメールで届く」は、まさにこちら側の場面です。
どの制度に当たるか、どの方法で保存するかによって、確認すべき点が変わります。この記事では個別の要件までは扱いませんし、当社が税務上の判断を行うこともありません。国税庁の資料で自社に関係する制度を確かめたうえで、顧問税理士など専門家に相談してください。改正が続いている分野なので、確認は最新の情報で行ってください。運用を決める前に確認しておくと、後から書類を探し直す事態を避けられます。
1種類の書類から試して、続けられる形を探す
最初から全部の書類を対象にせず、件数が多く、様式が安定している1種類から始めます。期間を1か月と決め、担当者を決めて試してください。
試した後に見るのは、読み取れた件数ではなく、人が手を動かした時間の合計です。読み取りに数秒しかかからなくても、確認と修正に以前と同じ時間がかかっていれば、負担は変わっていません。
あわせて、例外が来たときに止まらないかも確かめます。初めての取引先の様式、急ぎの1件、手書きで追記された伝票。こうした場面に逃げ道があるかどうかが、続けられるかどうかを分けます。
まずは、直近1か月で打ち直した書類を1種類だけ選び、それがどう届いて、どこへ入力されているかを書き出すところからです。「どの書類から手を付けるか、一緒に整理してほしい」という場合は、ワンスフォルのDX支援・業務デジタル化をご覧ください。
参考資料
- 国税庁「電子帳簿保存法関係」(確認日 2026-09-20):電子帳簿等保存制度が「電子帳簿等保存」「スキャナ保存」「電子取引」の制度別に案内されている点を参照。
- 国税庁「電子帳簿等保存制度特設サイト」(確認日 2026-09-20):所得税法・法人税法上の保存義務者に対し、特に「電子取引」の確認を案内している点を参照。
- 中小企業デジタル化・AI導入支援事業(デジタル化・AI導入補助金)事務局「ITツール活用事例」(確認日 2026-09-20):中小企業・小規模事業者のITツール導入事例の一覧。本記事で触れた3件はいずれもこの事例集に掲載されたものです。※同事業は独立行政法人中小企業基盤整備機構より採択され、同機構および中小企業庁監督のもとTOPPAN株式会社が事務局業務を運営しています。
- 同「ITツール活用事例」掲載 製造業・従業員数71名の事例(IT導入補助金2020 活用事例・確認日 2026-09-20):手書き帳票による記入ミスと再入力の発生についての記述を参照。
- 同「ITツール活用事例」掲載 建設業・従業員数25人の事例(IT導入補助金2024 活用事例・確認日 2026-09-20):AIが勘定科目を提案するクラウド会計ソフトの導入についての記述を参照。
- 同「ITツール活用事例」掲載 運輸業・従業員数43名の事例(IT導入補助金2020 活用事例・確認日 2026-09-20):手書き伝票での管理から一元管理への変化と、計算ミスによる誤請求についての記述を参照。
- 個人情報保護法については、2026年7月17日に改正法が公布され、政令・規則・ガイドライン等は整備が進められています(個人情報保護委員会「令和8年 改正個人情報保護法について」 確認日 2026-09-20)。本記事は改正の内容には立ち入っていません。